


Deblock - Application bancaire
4,44.46K Avis
Caractéristiques de l’application
- Version
- 6.6.0
- Mis à jour le
- Licence
- Free
- Téléchargements
- 500 000+
- Développeur
- Deblock SAS
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
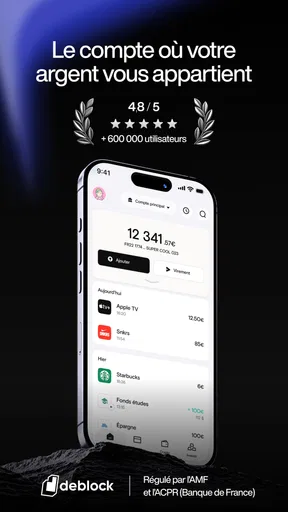
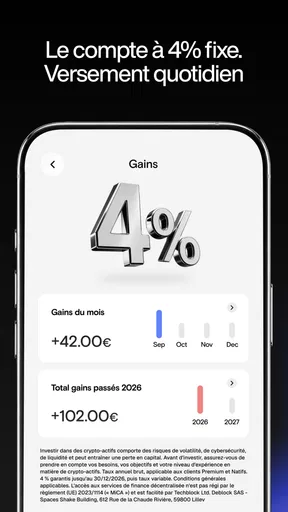
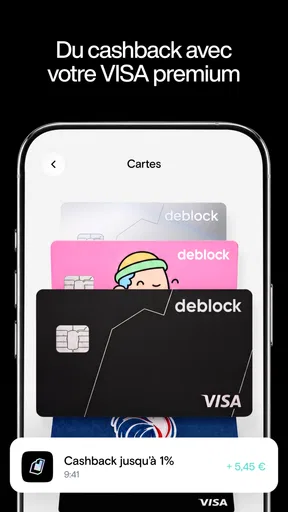
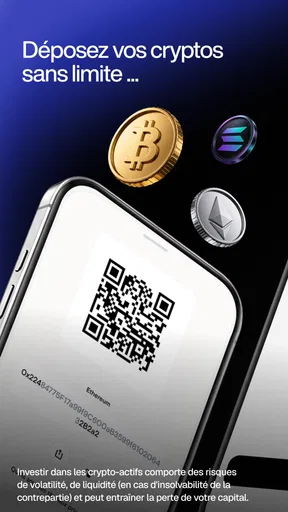
 Analyse par AppCompare
J’ai abordé Deblock comme une application financière à tester dans une situation très concrète : recevoir de l’argent, le conserver, puis l’utiliser sans multiplier les intermédiaires. C’est précisément là que son idée devient intéressante. Développée par Deblock SAS, l’application se présente autour d’une promesse simple, « Own Your Money », mais son intérêt réel dépend surtout de la manière dont elle s’intègre dans vos habitudes bancaires.
Au premier contact, je l’ai trouvée plus spécialisée qu’une banque mobile classique. Elle ne cherche pas seulement à reproduire un compte courant dans une interface agréable. Son positionnement parle davantage aux personnes qui veulent garder une relation directe avec leur argent numérique et comprendre le parcours d’un transfert au lieu de laisser toute la gestion à une banque traditionnelle. Cette orientation peut être libératrice, mais elle demande aussi un peu plus d’attention de la part de l’utilisateur.
Avec une note moyenne de 4,7 fondée sur environ 30 000 évaluations, l’accueil est très favorable. L’application compte aussi plus de 500 000 installations, ce qui lui donne une présence déjà solide dans la finance mobile. Elle est gratuite et classée PEGI 3, un classement qui indique surtout qu’elle ne s’adresse pas à un public de jeu ou de divertissement, mais à un usage financier général.
De l’argent reçu à l’utilisation quotidienne
Après avoir défini le rôle d’une somme et contrôlé ses transferts, je peux mieux juger si Deblock mérite une place dans ma routine. La section suivante s’intéresse à ce qui compte au fil des jours : la rapidité ressentie lors des opérations, le comportement quand plusieurs usages s’enchaînent et les précautions utiles pour garder un parcours lisible.
Commencer avec une intention claire
Avant de l’installer, je conseille de savoir ce que vous voulez en faire. Deblock peut avoir du sens si vous cherchez une solution orientée vers la maîtrise de vos fonds, notamment lorsque vous souhaitez séparer un usage financier précis de votre compte bancaire principal. En revanche, si votre priorité est uniquement d’avoir une banque traditionnelle complète, avec toutes les habitudes d’une agence classique, vous risquez de trouver son approche moins évidente.
La première étape consiste donc à définir le trajet de l’argent. Est-ce un montant que vous voulez recevoir temporairement ? Une réserve destinée à des dépenses particulières ? Une somme que vous souhaitez déplacer entre plusieurs usages ? Cette réflexion paraît basique, mais elle évite d’ouvrir un compte supplémentaire sans objectif. Dans mon expérience, une application financière devient vraiment utile quand elle résout un problème précis plutôt que lorsqu’elle accumule des fonctions.
L’interface donne une impression de produit conçu pour aller droit au but. Je n’ai pas eu le sentiment d’être face à une application remplie de contenus annexes ou de promotions qui détournent l’attention. Pour une personne habituée aux applications bancaires, la prise en main devrait rester accessible. Pour quelqu’un qui ne connaît pas les notions liées à la détention directe d’argent numérique, il faut cependant prendre le temps de lire les indications et de comprendre chaque étape avant de déplacer une somme importante.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Organiser le parcours au lieu de tout mélanger
Le meilleur usage que j’ai trouvé consiste à traiter Deblock comme un point de passage clairement identifié. Je commence par décider quelle somme doit entrer dans l’application, pourquoi elle y reste et à quel moment elle doit ressortir. Cette méthode est plus sûre que de l’utiliser comme un portefeuille indistinct où toutes les dépenses et tous les transferts se confondent.
Un scénario quotidien illustre bien cette logique. Imaginez que vous receviez une somme destinée à un voyage. Vous pouvez la considérer séparément de votre budget courant, suivre son parcours dans l’application, puis l’utiliser lorsque les dépenses prévues arrivent. L’avantage n’est pas seulement de déplacer de l’argent : c’est de rendre son rôle plus lisible. Vous savez ce qui appartient au voyage et ce qui reste réservé aux charges habituelles.
Cette séparation demande une discipline personnelle. Deblock ne remplace pas automatiquement une méthode de budget complète. Si vous cherchez des catégories très détaillées, des analyses poussées de dépenses ou un accompagnement financier personnalisé, une application de gestion budgétaire dédiée peut être plus adaptée. La force de Deblock se situe davantage dans le contrôle du parcours et de la détention que dans le suivi exhaustif de chaque achat.
Vérifier avant de valider
Dans une application financière, la rapidité est agréable seulement si elle ne pousse pas à confirmer trop vite. Je recommande de vérifier systématiquement le destinataire, le montant et la destination avant chaque opération. Cette habitude est particulièrement importante lorsque l’argent passe d’un environnement bancaire habituel vers une solution plus spécialisée.
Un détail pratique consiste à ne pas effectuer un transfert important au moment où vous êtes pressé. Faites d’abord un petit mouvement de vérification, observez le résultat, puis poursuivez si tout correspond à votre intention. Ce n’est pas une fonction cachée de l’application, mais une méthode de travail qui réduit les erreurs et rend le passage entre services plus compréhensible.
J’ai aussi trouvé utile de conserver une trace personnelle du motif de chaque mouvement. Une note dans votre gestionnaire de budget ou dans un document privé suffit. Lorsque l’on utilise plusieurs comptes, la mémoire devient vite imprécise. Écrire « réserve voyage », « paiement à venir » ou « transfert temporaire » permet de retrouver rapidement la raison d’une opération sans interpréter l’historique plusieurs semaines plus tard.
Les passages entre services sont le vrai test
Le fonctionnement d’une application financière ne se juge pas uniquement à son écran d’accueil. Le moment décisif arrive lorsque l’argent doit passer d’un service à un autre. C’est là que les attentes de l’utilisateur, les informations du bénéficiaire et les délais de traitement doivent s’aligner. Deblock est intéressant pour les personnes prêtes à réfléchir à ces transitions, mais il ne supprime pas la nécessité de les contrôler.
Dans un parcours réel, plusieurs parties peuvent intervenir : votre banque habituelle, Deblock, un destinataire ou un autre service financier. Chaque passage peut demander une vérification distincte. Une erreur de coordonnées ou une confusion entre deux usages peut rendre le trajet plus difficile à suivre. Mon conseil est de traiter chaque transfert comme une étape indépendante, même si l’ensemble paraît être une seule opération.
Cette approche change aussi la manière de communiquer avec un proche ou un commerçant. Si quelqu’un attend un paiement, ne vous contentez pas de dire que l’opération est partie. Vérifiez d’abord que les informations correspondent, puis gardez une preuve personnelle de la confirmation. Le but n’est pas de compliquer une transaction simple, mais d’éviter les discussions floues lorsque plusieurs systèmes financiers sont impliqués.
Pour un utilisateur expérimenté, cette visibilité peut être un avantage. Il sait où se trouve son argent et pourquoi il le déplace. Pour un débutant, le même parcours peut sembler moins immédiat qu’un paiement effectué depuis une banque connue. C’est l’un des principaux compromis de l’application : davantage de contrôle implique souvent davantage de responsabilité.
Ce que l’application apporte réellement
Après le transfert et l’utilisation des fonds, le résultat le plus convaincant est la sensation de mieux séparer la possession de l’argent et son usage. Je peux attribuer une fonction à une somme, suivre son déplacement et décider plus consciemment de la prochaine étape. Cette logique répond bien au message « Own Your Money », à condition de ne pas le confondre avec une promesse de simplicité absolue.
Le bénéfice est particulièrement clair pour les personnes qui utilisent déjà plusieurs services financiers et qui veulent reprendre une vue d’ensemble. Deblock peut devenir un point de contrôle dans leur organisation, plutôt qu’un simple compte supplémentaire. Il faut toutefois accepter de rester attentif aux opérations et de ne pas déléguer aveuglément toutes les décisions à l’application.
J’ai également apprécié le fait que l’application puisse être envisagée dans des situations où l’on veut distinguer une réserve d’un compte de dépenses quotidien. Cela peut concerner un budget de déplacement, une somme destinée à un achat précis ou un montant que l’on veut gérer séparément. Le gain ne vient pas nécessairement d’une automatisation spectaculaire, mais d’une organisation plus volontaire.
Pour une personne qui veut seulement payer ses factures, recevoir son salaire et consulter un solde, une banque mobile traditionnelle sera probablement plus naturelle. Elle offrira souvent un environnement déjà familier, avec des habitudes bien établies. Deblock devient plus pertinent lorsque la question centrale est : « Comment est-ce que je garde la main sur cette somme et sur son trajet ? »
Les points de friction à accepter
Le premier frein est mental. Les utilisateurs habitués à une banque classique peuvent se demander pourquoi ils doivent réfléchir davantage à la destination de leurs fonds. La réponse est que l’application adopte une philosophie de contrôle plus directe, mais cette philosophie ne convient pas à tout le monde. Si vous ne voulez jamais vérifier un parcours financier ou distinguer plusieurs étapes, vous risquez de préférer une solution plus conventionnelle.
Le deuxième frein concerne les transferts entre environnements. Même lorsque l’interface est claire, une opération dépend aussi des informations saisies et du service situé à l’autre extrémité. L’expérience ne peut donc pas être jugée uniquement sur la fluidité des écrans. Il faut conserver une marge de prudence, surtout lorsqu’un paiement est urgent ou qu’une erreur serait difficile à corriger.
Le troisième frein est l’organisation personnelle. Deblock peut vous aider à prendre possession de votre argent, mais il ne décide pas à votre place d’un budget, d’une stratégie d’épargne ou d’une limite de dépense. Les personnes qui attendent un conseiller, une analyse automatique très détaillée ou un accompagnement pédagogique permanent devraient comparer attentivement l’application avec leur banque actuelle avant de tout transférer.
Je recommande donc de commencer avec un usage limité et compréhensible. Testez le parcours avec une somme dont vous connaissez la destination, vérifiez chaque étape et observez si la logique vous convient. Cette méthode permet de savoir rapidement si l’application apporte une vraie amélioration ou si elle ajoute simplement un niveau de gestion supplémentaire à votre quotidien.
À qui je la conseillerais
Je la conseillerais à une personne autonome, curieuse des nouveaux modèles financiers et prête à suivre ses opérations avec sérieux. Elle peut convenir à quelqu’un qui veut séparer des fonds, mieux comprendre les passages entre services ou éviter de considérer son argent comme une simple ligne dans une interface bancaire. Elle s’adresse aussi aux utilisateurs qui apprécient l’idée d’une relation plus directe avec leurs ressources.
Je serais plus réservé pour une personne qui cherche une solution totalement passive. Si votre besoin se limite à un compte courant classique, à des prélèvements réguliers et à une assistance bancaire traditionnelle, l’approche de Deblock pourrait vous demander plus d’effort que nécessaire. De même, un utilisateur qui confond facilement plusieurs comptes devrait d’abord améliorer son organisation avant d’ajouter un nouvel outil.
La version actuelle est la 6.4.3 et l’application fonctionne à partir d’Android 9. Ce sont des éléments pratiques à vérifier avant l’installation, surtout si vous utilisez un appareil ancien. Le produit est disponible gratuitement, mais le vrai coût à considérer est le temps consacré à comprendre les opérations et à les contrôler. Pour une application financière, ce temps n’est pas perdu si elle vous apporte une meilleure maîtrise ; il l’est davantage si vous n’avez pas besoin de cette organisation.
Mon verdict après le parcours complet
Deblock m’a surtout convaincu comme outil de contrôle financier, pas comme remplacement universel de toutes les banques. Son intérêt apparaît lorsque l’argent suit un parcours que vous voulez comprendre : entrée, séparation, transfert, utilisation, puis vérification du résultat. L’application donne une place importante à la responsabilité de l’utilisateur, ce qui peut être une qualité pour les uns et une contrainte pour les autres.
Le développeur Deblock SAS a construit une expérience qui parle aux personnes souhaitant conserver une relation plus directe avec leurs fonds. La note moyenne de 4,7 et les plus de 500 000 installations montrent que cette proposition trouve déjà son public, mais ces chiffres ne dispensent pas de vérifier si son fonctionnement correspond à vos habitudes.
Mon conseil final est simple : ne l’installez pas uniquement parce qu’elle est gratuite ou parce que son slogan est séduisant. Installez-la si vous avez un parcours financier précis à organiser. Commencez modestement, gardez une trace de vos mouvements et comparez honnêtement l’effort demandé avec le contrôle obtenu. Dans ce cadre, Deblock est une application financière intéressante pour reprendre la main sur une partie de son argent. Pour une gestion bancaire entièrement traditionnelle et sans réflexion supplémentaire, une autre solution sera probablement plus confortable.
Avantages
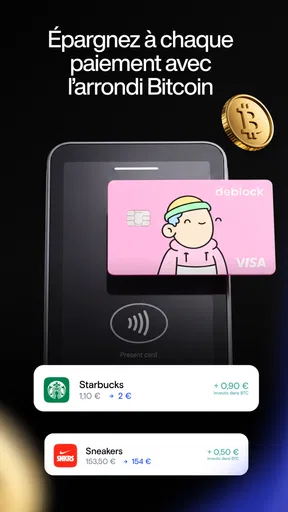
- Compte courant et carte Visa faciles à gérer depuis l’application
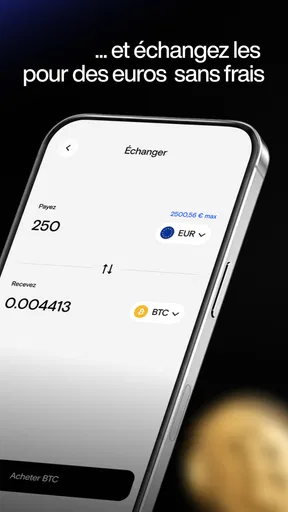
- Possibilité de convertir des cryptomonnaies en euros rapidement
- Interface claire
- moderne et agréable à utiliser
- Suivi des transactions et du solde en temps réel
- Solution pratique pour combiner services bancaires et crypto
Inconvénients
- L’offre dépend fortement de la disponibilité des services crypto
- Certaines opérations peuvent entraîner des frais variables
- Les fonctionnalités restent limitées face à une banque traditionnelle
- L’assistance peut être moins réactive lors des périodes chargées
- Une vérification d’identité complète est nécessaire à l’inscription
FAQ sur Deblock - Application bancaire
Qu’est-ce que Deblock et à quel type d’utilisateur l’application s’adresse-t-elle ?
Deblock est une application bancaire française qui combine des services financiers classiques avec des fonctionnalités liées aux cryptomonnaies. Elle s’adresse principalement aux utilisateurs qui souhaitent gérer leur argent depuis leur smartphone, effectuer des paiements et suivre leurs actifs numériques au même endroit. Avant l’inscription, il est important de vérifier les conditions d’éligibilité, les pays pris en charge et les services réellement disponibles selon votre profil.
Comment ouvrir un compte Deblock et quels documents sont nécessaires ?
L’ouverture d’un compte Deblock se fait généralement directement depuis l’application, avec une procédure de vérification d’identité conforme aux obligations réglementaires. Il peut être demandé de fournir une pièce d’identité valide, un numéro de téléphone, une adresse e-mail ainsi que des informations personnelles complémentaires. La validation peut prendre plus ou moins de temps selon la qualité des documents transmis et les contrôles effectués.
Deblock propose-t-elle une carte bancaire et quels paiements peut-on effectuer ?
Deblock propose une carte destinée à effectuer des paiements chez les commerçants et en ligne, sous réserve de l’éligibilité du compte et des conditions en vigueur. Depuis l’application, l’utilisateur peut généralement consulter ses transactions, gérer certains paramètres de carte et suivre son solde. Il est toutefois conseillé de vérifier les frais, les plafonds, les conditions de retrait et la disponibilité des paiements à l’étranger avant de l’utiliser au quotidien.
Les cryptomonnaies sont-elles sécurisées avec Deblock et quels sont les risques ?
Deblock met en place des mesures de sécurité pour protéger les comptes et les opérations, mais aucun service financier ou plateforme de cryptomonnaies ne peut supprimer totalement les risques. La valeur des actifs numériques peut varier fortement, et certaines opérations peuvent être irréversibles. Il est recommandé d’activer toutes les protections proposées, de conserver ses identifiants de manière sécurisée et de ne jamais investir une somme que l’on ne peut pas se permettre de perdre.
Deblock est-elle gratuite et quels frais faut-il vérifier avant le téléchargement ?
L’application peut être téléchargée gratuitement, mais cela ne signifie pas que tous les services sont sans frais. Selon l’offre choisie, des coûts peuvent concerner la carte, les retraits, les conversions de devises, les transactions en cryptomonnaies ou certaines opérations particulières. Avant de créer un compte, consultez la grille tarifaire officielle et les conditions générales, car les prix et les fonctionnalités peuvent évoluer avec le temps.


